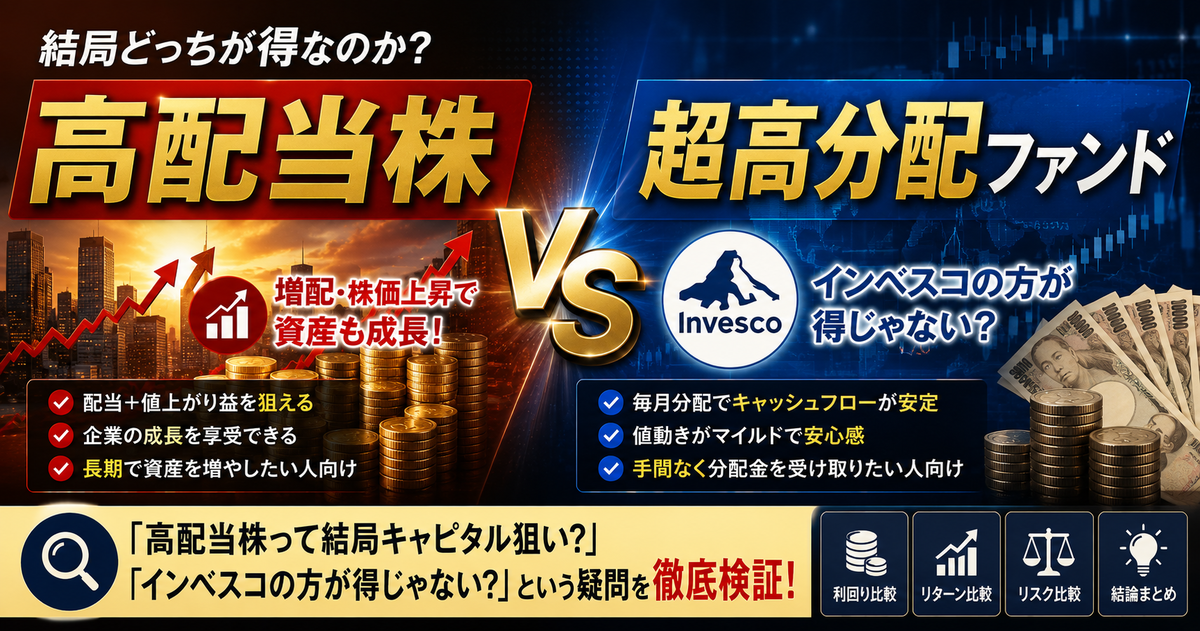
「高配当株投資って、結局のところ値上がり(キャピタルゲイン)を狙う投資なんじゃないの?」
「企業は売上が増えないと増配できないし、売上が増えるなら株価も上がるはず。上がらないなら高配当株を買う意味ってある?」
「それなら、年率10〜20%もの高い分配金を出す『超高分配ファンド(インベスコ等)』の方が圧倒的に有利なのでは?」
投資の勉強を進めていくと、誰もが一度は突き当たる非常に本質的な疑問です。
目先の「分配金利回り(%)」の高さだけを見ると、超高分配ファンドの方がはるかにお得に見えます。
しかし、投資の仕組みと「トータルリターン(元本+インカム)」の観点から紐解くと、10年後にまったく異なる結果が待っています。
今回は、この2つの投資法の決定的な違いと、長期投資における真の実力について詳しく解説します。
理由1:高配当株は「キャピタル狙い」ではない。配当の原資は「売上」ではなく「利益の使い道」
まず、「売上が上がらないと増配できないし、増収なら株価も上がるはずでは?」という疑問について考えてみましょう。
結論から言うと、売上や純利益が横ばいであっても、企業は増配が可能です。
増配の原資は「業績の拡大」だけではない
企業が株主への配当を増やす理由は、ビジネスの拡大(売上増)だけではありません。以下のような「利益の使い道(還元方針)」の変更によっても実現します。
-
配当性向の引き上げ: 稼いだ利益のうち、事業投資に回していた割合を減らし、株主配当へ回す割合を増やす。
-
大型設備の投資一段落: 工場建てるなどの大型投資が終わり、手元に残るフリーキャッシュフローが増える。
-
自社株買い: 市場に出回る株式数を減らし、1株あたりの価値と配当金を相対的に高める。
つまり、株価が何倍にも跳ね上がるような急成長企業でなくとも、事業が安定しており還元に積極的な企業であれば、株価が大きく上がらなくても「連続増配」は十分可能なのです。
高配当株の真の狙いは「YOC(買付単価に対する利回り)」の成長
成長株(グロース株)の狙いは株価自体の値上がりですが、高配当株の狙いは「買い付けた時点の元本に対して、将来もらえる配当金の割合(YOC: Yield on Cost)を育てること」にあります。
購入時の利回りが4%だったとしても、企業が毎年増配を続けてくれれば、10年後には「自分の買った価格に対して毎年8%〜10%の現金を生み出す資産」へ化けていきます。これが高配当株の真価です。
理由2:超高分配ファンドの利回りが「高い」のには裏がある
次に、「利回り4〜5%の高配当株より、毎月分配型で年率10%〜15%以上を掲げる超高分配ファンド(インベスコやアライアンス・バーンスタインなど)の方が有利では?」という点です。
一見すると高分配ファンドの圧勝に見えますが、ここには「分配金の出し方」という決定的な構造の違いが存在します。
分配金の原資は「企業の配当」ではなく「資産の切り崩し」
高配当株の配当金は、企業が事業で得た「利益」から支払われます。
一方で、超高分配ファンドの毎月の分配金は、組み入れている銘柄からの配当だけでは到底まかないきれません。そのため、以下の原資から支払われています。
-
株の値上がり益(キャピタルゲイン)の切り崩し
-
投資家自身が預けた元本の切り崩し(いわゆるタコ足食い / 特別分配金)
相場が好調な「上昇局面」であれば、株の値上がり益を毎月強引に現金化して高配当に見せることができます。
しかし、相場が停滞・下落した局面でも無理に分配金を出し続けると、ファンドの本体(基準価額)そのものが激しく削られていくことになります。
理由3:配当再投資で「利回り(%)」が上がらなく見える理由
「高配当株は配当を再投資することで複利効果が得られる」と言われますが、ここで一つの疑問が生じます。
「配当金で同じ株を買い増ししても、自分の資産全体も増えるのだから、結局『利回り(%)』自体は上がらないのでは?」
この疑問の正体は、「表面利回り(%)」と「もらえる現金(円)」の混同にあります。
具体例で検証(株価・配当ともに年5%で成長する場合)
100万円で「株価1,000円・配当50円(利回り5%)」の株を買い、10年間保有したケースを考えてみましょう。
-
【パターンA】受け取った配当金を「使ってしまう」場合 10年後、株価と配当が成長し、年間約8.1万円の配当になります(投資元本100万円に対して利回り8.1%)。
-
【パターンB】受け取った配当金を「再投資(買い増し)」する場合 配当が出るたびに株数を増やし続けた結果、10年後には持ち株数自体が増え、年間約12.5万円の配当を受け取れるようになります(投資元本100万円に対して実質利回り12.5%)。
再投資を行うと資産全体の額も増えるため、ニュースなどで見る「現在の時価に対する利回り(%)」は常に5%前後のままに見えます。
しかし、「自分が最初に財布から出したお金(投資元本)」に対して手に入る現金(円)は、再投資によって雪だるま式に増えているのです。
比較:どちらを選ぶべきか?分岐点は「10年以上のスパン」
「結局のところ、どちらを選ぶのが有利なのか?」
この2つの投資手法の明暗がはっきりと分かれるのが、「10年〜15年以上」という長期のスパンです。
【3〜5年の短期・上昇相場】
超高分配ファンドが優位:値上がり益をどんどん現金化してくれるため、毎月の現金収入が圧倒的。

【10〜15年以上の長期(暴落期を挟む場合)】
高配当株が優位:超高分配ファンドは暴落期に元本を大きく削られ、分配金もカットされやすい。
一方で優良高配当株は減配しにくく、暴落時も再投資で株数を増やせるため、トータルリターンで逆転する。
特徴の比較まとめ
| 比較項目 | 高配当株(個別株・高配当ETF) | 超高分配ファンド(インベスコ等) |
|---|---|---|
| 分配の原資 | 企業が稼いだ「純利益」 | 値上がり益の切り崩し + 元本返還 |
| 元本の安全度 | 企業の成長とともに維持・拡大しやすい | 停滞・下落相場で基準価額が削られやすい |
| コスト | 低い(個別株なら保有コスト0%) | 高め(信託報酬 年1.5%前後など) |
| 得意な運用期間 | 10年〜15年以上の長期運用 | 3〜5年程度の上昇相場・短期運用 |
まとめ:目的に合わせた選択を
「高配当株はキャピタル狙いなのか?」という最初の問いの答えは、「高配当株はキャピタルを狙うものではなく、企業の収益力を背景にした持続可能な現金収入(インカム)を育てるための手段」です。
それぞれの向き不向きは、投資の目的によって明確に分かれます。
-
超高分配ファンドが向いている人: 「将来の元本が多少減っても構わないから、今すぐ毎月の生活費の足しになる現金が欲しい(リタイア世代など)」
-
高配当株が向いている人: 「元本をしっかり守り(あるいは緩やかに増やし)ながら、10年後・20年後に減配しない強固な『不労所得の柱』を大きく育てたい」
表面上の利回り(%)の高さだけに惑わされず、「その分配金は持続可能なのか」「10年後に元本と現金収入がどうなっているか」という長期的な視点を持って投資先を選ぶことが大切です。
(※本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資に関する最終決定はご自身の判断で行ってください。)
