2020年・2021年と「株を買えば儲かる」という夢のような時代が続いた。しかし2022年は、その甘い幻想を根底から打ち砕いた年だ。「金利が上がると株が下がる」という投資の基本原理を、世界中の投資家が身をもって思い知らされた。
ところが、その最悪の年でも「大儲け」した人たちがいた。彼らは一体、何を買っていたのか。
まず全体感を把握する——2022年の指数パフォーマンス
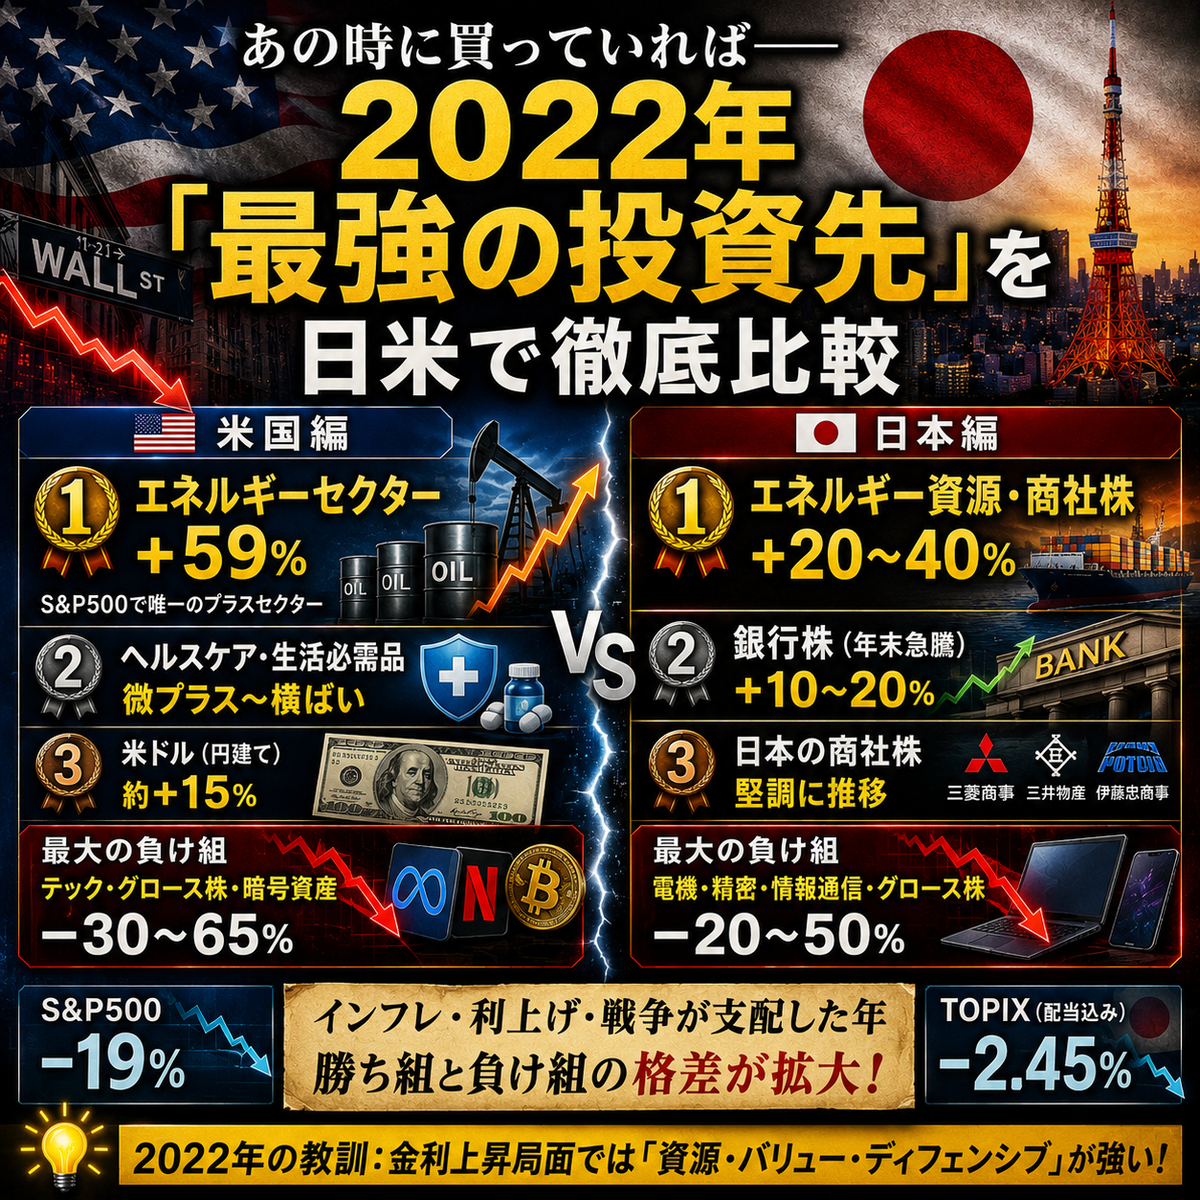
低金利環境に終わりを告げた2022年は米国株式市場にとって波乱の一年となった。主要な株価指数は14年ぶりの下落率を記録した。S&P500種株価指数は年間で19%下落、ナスダック総合株価指数は33%安で、いずれも年間の下落率は金融危機のあった2008年以来の大きさとなった。主要500銘柄の時価総額は年間で約8兆5,100億ドル(約1,110兆円)目減りした。
日本株も例外ではなく、TOPIX(配当込み)の2022年のパフォーマンスは−2.45%となった。
数字だけ見ると「全滅」に見えるが、実態はまったく違う。勝ち組と負け組の格差が、これほど極端に開いた年は近年でも稀だ。
なぜ2022年はこれほど株が下がったのか
2022年の株価下落の最大の理由は、FRBが1年間で4%ポイントを超える大幅な利上げを実施したことの影響だ。長短金利の大幅上昇によってバリュエーションが変化し、株価の調整につながった。ナスダック指数の大幅下落にも表れているように、グロース株への打撃が特に大きかった。
さらに2022年2月、ロシアがウクライナに侵攻した。これが原油・天然ガス・小麦などのコモディティ価格を一気に押し上げ、すでに高止まりしていたインフレをさらに加速させた。「ウクライナ侵攻×インフレ×急速な利上げ」という三重苦が、2022年の市場を支配した。
🏆 最強資産ランキング 2022年【米国編】
第1位:エネルギーセクター +59%
2022年は不振の年で、S&P500指数は19.44%下落し、上昇したのはエネルギーの1セクターのみで、なんと59.05%上昇した。10セクターが下落し、コミュニケーションサービスは40.42%下落した。
S&P500の11セクターのうち、プラスで終わったのはエネルギー1セクターのみ。それも約60%の大幅上昇だ。ウクライナ侵攻による天然ガス・原油価格の高騰が直接的な追い風となり、エクソンモービル・シェブロンなどのエネルギー大手が一人勝ちした。
2022年のインフレ環境は1970年代と同じような酷さで、1970年代の株式市場のパフォーマンスは悲惨だったが、石油株や金鉱株といった「インフレで恩恵を受けるセクター」だけが上昇した。2022年はまさにその再来だった。
第2位:ヘルスケア・ディフェンシブ株 +微プラス〜横ばい
エネルギー以外でも、生活必需品・医薬品・公益事業などのディフェンシブセクターは相対的に底堅かった。「景気が悪くても売れるもの」を作る企業は、金利上昇局面でも比較的安定したリターンを提供した。
第3位:ドル(米ドル現金保有) +約15%(円建てで見た場合)
2022年の米国株式を業種別に見ると、エネルギーが際立って上昇した一方で、コミュニケーション・サービスや一般消費財・サービス、情報技術などが大きく下落するなど、業種間でリターンに大きな格差が見られた。
そんな中、円安が進んだ2022年において「ドルを持っているだけ」という戦略が有効だった。1ドル115円から一時150円を超える円安が進み、ドル建て資産を持つ日本人投資家は円建てでの損失を為替で一定程度カバーできた。
最大の負け組:テック・グロース株・暗号資産
ナスダック指数の大幅下落に表れているように、グロース株への打撃が特に大きかった。
2021年の主役たちは2022年に総崩れした。Metaは約65%下落、Netflixは約50%下落、Amazonも約50%下落。ビットコインは年間約65%急落し、FTXの破綻という暗号資産界の「リーマンショック」も起きた。2020年・2021年の「コロナ相場の主役」が、2022年に最大の敗者となった。
🏆 最強資産ランキング 2022年【日本編】
日本市場全体はマイナスだったが、業種を選べば話は全く違った。
第1位:エネルギー資源セクター
資源高や世界的なインフレから、エネルギー資源・銀行・商社・卸売などが堅調だった。エネルギー資源セクターの好調と電機・精密の不振は、年前半についた差が年後半も維持された結果だった。
INPEX(国際石油開発帝石)などの資源関連株が年間で大きく上昇。脱炭素の時代に「オワコン」扱いされていた石油・天然ガス関連が、ウクライナ侵攻を機に大逆転した。
第2位:商社・総合商社
三菱商事・三井物産・伊藤忠商事など大手総合商社が年間を通じて堅調に推移した。資源高・円安の両方の恩恵を受ける構造が評価され、ウォーレン・バフェットによる日本商社株の買い増しニュースも株価を後押しした。
第3位:銀行セクター
銀行の上昇については年末の日銀サプライズのインパクトが大きかった。年の瀬も迫った12月20日、日銀は金融政策決定会合において長期金利の変動幅を従来の「±0.25%程度」から「±0.5%程度」に拡大することを決定した。これは市場にとって大きなサプライズとなり、急騰を見せたのが銀行株だった。
「日銀は絶対に緩和を続ける」という神話が崩れた瞬間、銀行株は一気に買われた。利ザヤ改善への期待が、年末に銀行セクターを押し上げた。
最大の負け組:電機・精密、情報通信、グロース株
意外に思われるのは、17業種中11業種が実は2022年はプラスのパフォーマンスだったということだ。市場の平均であるTOPIXがマイナスだったのは、電機・精密、情報通信・サービス他、自動車・輸送機、素材・化学といった時価総額の大きな業種が軒並み下落した影響だ。
時価総額の大きなテック系・グロース株が大きく下落したことで、全体の平均(TOPIX)を押し下げた。しかし小型のバリュー株・資源株・銀行株を選んでいた投資家には、プラスの年だった。
日米の「勝ち組・負け組」を比較する
| 分類 | 米国の勝ち組 | 日本の勝ち組 |
|---|---|---|
| 最強セクター | エネルギー +59% | エネルギー資源・商社 |
| 次点 | ヘルスケア・生活必需品 | 銀行(年末急騰) |
| 指数リターン | S&P500 −19% | TOPIX −2.45% |
| 最大の負け組 | テック・グロース(−30〜65%) | 電機・精密・情報通信 |
| 共通の「正解」 | 現物資源・インフレ恩恵セクター | 現物資源・インフレ恩恵セクター |
日米ともに「正解」は完全に一致していた。インフレと戦争が生んだ「資源高の恩恵を受けるセクター」こそが、2022年の唯一の勝ち組だった。
2022年を「予言」していた人はいたのか
実は、一部のアナリストは年初からこの展開を警告していた。現在のインフレは1970年代と同じような酷さであり、1970年代の株式市場はグロース株が暴落し、石油株や金鉱株だけが上がった。2022年はまさにその再来になると予測していたアナリストもいた。
しかし大半の市場参加者は、2020年・2021年の「テック株が最強」という経験則にしがみついた。その「経験則への過信」が、多くの投資家に大きな損失をもたらした。
2022年が残した教訓
教訓①:「金利が上がるとグロース株は下がる」は絶対の法則
株価下落の最大の理由はFRBの急速な利上げだった。年初には予想もしなかった幅での利上げが、グロース株のバリュエーションを直撃した。今年(2026年)の日銀利上げ・FRBのタカ派姿勢を見ている私たちにとって、2022年の経験は「他人事」ではない。
教訓②:「地政学リスク×資源高」のセットは強力な投資テーマになる
ウクライナ侵攻という悲劇が、エネルギー株・商社株・資源株を押し上げた。今年の中東情勢を見ても、地政学リスクと資源価格は切っても切れない関係にある。
教訓③:日本株は「全体より業種選択」が重要
2022年は業種の選択が非常に重要な年だった。日本株はTOPIXがマイナスでも11業種がプラスというように、全体の動きと個別セクターの動きに大きな差が生まれた。「日本株が下がっているから買わない」ではなく、「どのセクターを選ぶか」が勝負の分かれ目だった。
教訓④:「米国株なら何でも儲かる」は幻想だった
2020〜2021年の「米国株最強神話」を信じてオルカン・S&P500に全力投入した投資家は、2022年に19%以上の損失を被った。長期積立では問題ないが、「米国株は必ず上がる」という過信は危険だ。
まとめ
| 順位 | 投資先 | 年間リターン(概算) |
|---|---|---|
| 1位 | 米エネルギーセクター(ETF) | +59% |
| 2位 | 日本の資源・商社株 | +20〜40% |
| 3位 | 日本の銀行株(年末急騰) | +10〜20% |
| 参考 | 米ドル現金(円建て) | 約+15〜30% |
| 参考 | S&P500 | −19% |
| 参考 | ナスダック | −33% |
| 最悪 | Meta・Netflix等テック株 | −50〜65% |
| 最悪 | ビットコイン | 約−65% |
2022年の教訓は今の相場にも直結している。FRBがタカ派姿勢を維持し、日銀が利上げを続けるという今の環境は、2022年と構造的に似ている部分がある。エネルギー・銀行・商社が「有事に強いセクター」であることを、2022年は数字で証明した。
次回は2023年——「AIの夜明け」が株式市場を変えた年を振り返る。
※本記事は情報提供を目的としたものです。投資判断はご自身の責任でお願いいたします。過去のパフォーマンスは将来の結果を保証するものではありません。
